Domain bloggeri.de kaufen?
Wir ziehen mit dem Projekt
bloggeri.de um.
Sind Sie am Kauf der Domain
bloggeri.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bloggeri.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Der sozialgeschichtliche Ansatz nach Werner Conze. Inhalte, Themen und Methoden, Taschenbuch von Sophie Schönherr, GRIN, 978-3-346-33726-9Der Sozialgeschichtliche Ansatz Nach Werner Conze. Inhalte, Themen Und Methoden, Taschenbuch Von Sophie Schönherr, Grin, 978-3-346-33726-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 3. ArbeitsbuchThemen aktuell 3. Arbeitsbuch , Deutsch als Fremdsprache. Niveaustufe A 3 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200407, Produktform: Kartoniert, Redaktion: Bock, Heiko~Müller, Jutta, Seitenzahl/Blattzahl: 152, Abbildungen: Farb. illustr., Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache~Deutsch~Unterricht / Deutsch~Sprachunterricht, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Produktverfügbarkeit: 02, Länge: 236, Breite: 184, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Profil des Online-Diskurses in Blog-Interaktionen an der Schnittstelle zwischen theoretischem Konzept und empirischem Modell, Gebundene Ausgabe vonProfil Des Online-diskurses In Blog-interaktionen An Der Schnittstelle Zwischen Theoretischem Konzept Und Empirischem Modell, Gebundene Ausgabe Von Joanna Pędzisz, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-67258-7,...80,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
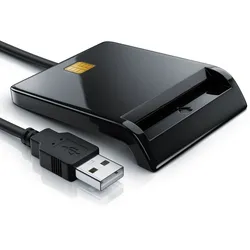
CSL HBCI-Chipkartenleser, USB Karten Leser HBCI fähig für eine schnelle Online-IdentifizierungEine sichere und komfortable Allround-Lösung für eine schnelle Internet-Transaktion! Der universelle CSL USB SmartCard Reader ist für eine schnelle Online-Identifizierung bei Online-Diensten wie E-Banking oder beispielsweise bei Ihrer Steuererklärung geeignet. Es können mit dem Chip-Speicherkartenleser Bank- und Geldkarten, Girokarten, Gesundheits- und Versichertenkarten oder auch Fahrerkarten usw. schnell und unkompliziert ausgelesen werden. Das Chipkartenlesegerät ist mit einer Vielzahl von Chipkarten kompatibel und kann für die schnelle Online-Identifikation ganz einfach durch Einsetzen einer Karte genutzt werden. Es liest Chipkarten nach dem international gültigen ISO-Standard 7816 aus. Das Gerät zeigt Ihnen durch den integrierten LED-Indikator auch den Betriebsstatus an. Ihre relevanten Informationen erscheinen automatisch auf dem Bildschirm, sofern Sie eine passende Chipkartensoftware installiert und gestartet haben. Damit müssen Sie Ihre Daten nicht mehr umständlich manuell eingeben. Technische Daten: CSL USB SmartCard Reader (Chip-Speicherkartenleser) geeignet für eine schnelle Online-Identifizierung zum Auslesen von Bank- und Geldkarten, Girokarten, Gesundheits- und Versichertenkarten, Fahrerkarten usw. unterstützt PC Smart Card Industrie-Standard: PC / SC 1.0 und 2.0, EMV2000 (EMV 4.1) kompatibel, ISO / IEC 7816 Standard mit integriertem LED-Indikator Anschluss über USB 2.0 Typ A High Speed-Schnittstelle PlugPlay - schnelle und einfache Installation via USB-Anschluss USB bus-powered (kein externes Netzteil erforderlich) eignet sich für z.B. Behörden, Unternehmen und Privatpersonen Betriebssystemkompatibilität: Microsoft® Windows® 10, Windows® 8.1, Windows® 8 (32/64bit), Windows® 7 (32/64bit), Windows® Vista (32/64bit), Windows® XP (32/64bit)17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der sozialgeschichtliche Ansatz nach Werner Conze. Inhalte, Themen und Methoden, Taschenbuch von Sophie Schönherr, GRIN, 978-3-346-33726-9Der Sozialgeschichtliche Ansatz Nach Werner Conze. Inhalte, Themen Und Methoden, Taschenbuch Von Sophie Schönherr, Grin, 978-3-346-33726-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen aktuell 3. ArbeitsbuchThemen aktuell 3. Arbeitsbuch , Deutsch als Fremdsprache. Niveaustufe A 3 , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 200407, Produktform: Kartoniert, Redaktion: Bock, Heiko~Müller, Jutta, Seitenzahl/Blattzahl: 152, Abbildungen: Farb. illustr., Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten, Fachschema: Deutsch als Fremdsprache~Deutsch~Unterricht / Deutsch~Sprachunterricht, Bildungsmedien Fächer: Deutsch a. Fremd-/Zweitsprache, Fachkategorie: Fremdsprachendidaktik: Lehrmaterial, Begleitmaterial, Sprache: Deutsch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag, Produktverfügbarkeit: 02, Länge: 236, Breite: 184, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Profil des Online-Diskurses in Blog-Interaktionen an der Schnittstelle zwischen theoretischem Konzept und empirischem Modell, Gebundene Ausgabe vonProfil Des Online-diskurses In Blog-interaktionen An Der Schnittstelle Zwischen Theoretischem Konzept Und Empirischem Modell, Gebundene Ausgabe Von Joanna Pędzisz, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-67258-7,...80,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.